Ο μεγαλύτερος πελάτης βρίσκεται συνήθως στην πρώτη θέση κάθε εμπορικής αναφοράς. Τον γνωρίζει η διοίκηση, οι παραγγελίες του κινητοποιούν την αποθήκη και μια καθυστέρηση στην εξυπηρέτησή του προκαλεί συναγερμό. Η θέση του στην κατάταξη των πωλήσεων, όμως, δεν απαντά στο σημαντικότερο ερώτημα: πόσο αποτέλεσμα αφήνει αφού καλυφθεί η δουλειά που απαιτεί η συνεργασία;
Η διαφορά γίνεται ορατή όταν η επιχείρηση σταματήσει να αντιμετωπίζει την εξυπηρέτηση ως ενιαίο γενικό έξοδο. Δέκα μεγάλες παραγγελίες και εκατό μικρές μπορεί να δίνουν τον ίδιο τζίρο, αλλά δημιουργούν διαφορετική επιβάρυνση σε παραλαβή, συλλογή, τιμολόγηση, μεταφορά και επικοινωνία. Η εμπορική αξία εξαρτάται και από τη συμπεριφορά της συνεργασίας.
Από το μικτό κέρδος στο κόστος της σχέσης
Η ACCA περιγράφει την ανάλυση κερδοφορίας πελατών ως εφαρμογή της κοστολόγησης βάσει δραστηριοτήτων: τα κόστη αποδίδονται με βάση τις εργασίες που προκαλεί κάθε πελάτης. Η ιδέα είναι να εξεταστούν, πέρα από το προϊόν, δραστηριότητες όπως η διαχείριση παραγγελιών και η υποστήριξη. Δεν χρειάζεται να μοιράζεται κάθε έξοδο ανάλογα με το ποσοστό του τζίρου.
Για μια εμπορική επιχείρηση, η αρχική ανάλυση μπορεί να ξεκινήσει από καθαρές πωλήσεις μετά τις εμπορικές εκπτώσεις και τα πιστωτικά. Ακολουθεί το κόστος των πωληθέντων και προκύπτει το μικτό κέρδος. Σε επόμενο επίπεδο αφαιρούνται τα αναγνωρίσιμα έξοδα της συνεργασίας. Το αποτέλεσμα αυτού του επιπέδου είναι συνεισφορά μετά την εξυπηρέτηση, όχι αυτομάτως το τελικό καθαρό κέρδος της εταιρείας.
Ίδιος τζίρος, διαφορετικό αποτέλεσμα
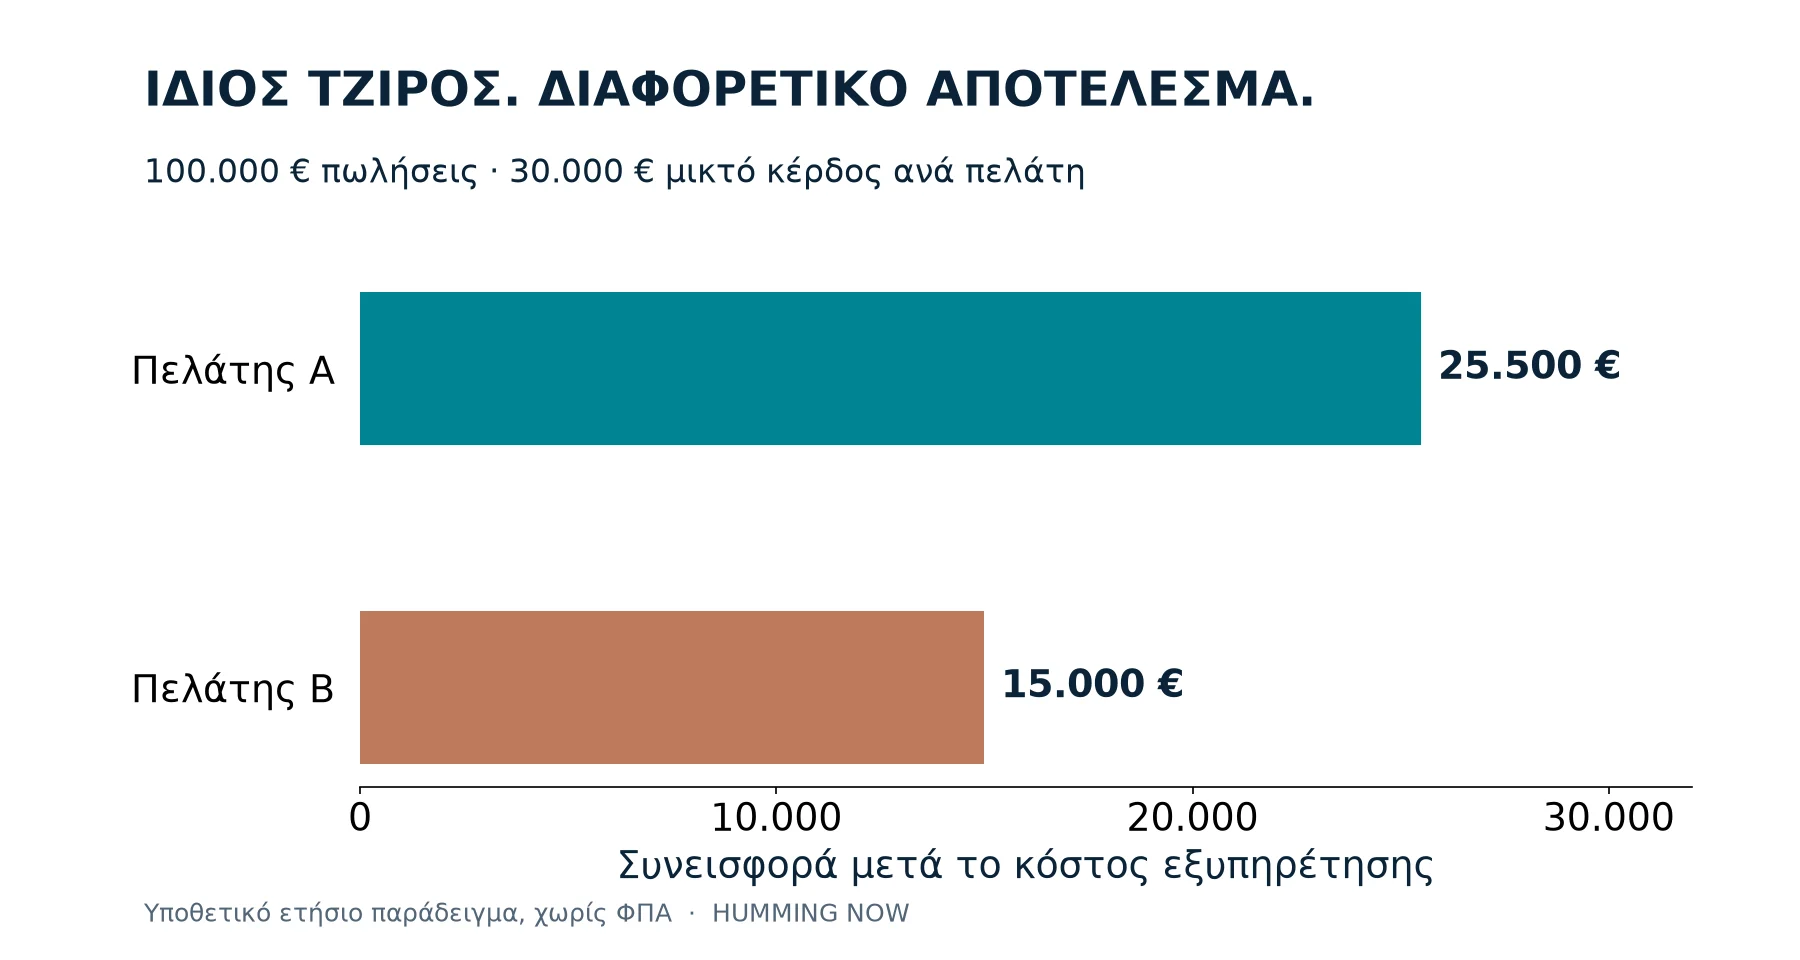
Ας εξετάσουμε δύο υποθετικούς πελάτες σε ένα έτος. Καθένας δίνει καθαρές πωλήσεις 100.000 ευρώ, χωρίς ΦΠΑ. Το κόστος των προϊόντων είναι 70.000 ευρώ και για τους δύο. Άρα ξεκινούν με μικτό κέρδος 30.000 ευρώ. Στον πρώτο, όμως, οι παραδόσεις είναι συγκεντρωμένες και οι παραγγελίες προβλέψιμες. Ο δεύτερος ζητά πολλές έκτακτες αποστολές και συχνές διορθώσεις.
| Ετήσιο μέγεθος | Πελάτης Α | Πελάτης Β |
|---|---|---|
| Καθαρές πωλήσεις | 100.000 € | 100.000 € |
| Μικτό κέρδος | 30.000 € | 30.000 € |
| Μεταφορικά | 2.000 € | 6.000 € |
| Διαχείριση παραγγελιών | 1.000 € | 3.000 € |
| Υποστήριξη | 1.000 € | 4.000 € |
| Πρόσθετος χειρισμός επιστροφών | 500 € | 2.000 € |
| Συνεισφορά μετά τα παραπάνω κόστη | 25.500 € | 15.000 € |
Οι τιμές είναι εκπαιδευτικό παράδειγμα, όχι μέσοι όροι της αγοράς. Τα κόστη έχουν διαχωριστεί ώστε να μην υπολογίζεται δύο φορές η ίδια εργασία. Στις επιστροφές περιλαμβάνεται μόνο ο πρόσθετος χειρισμός: τα πιστωτικά έχουν ήδη μειώσει τις πωλήσεις και το κόστος πωληθέντων έχει προσαρμοστεί για τα προϊόντα που επανήλθαν στο απόθεμα.
Η διαφορά των 10.500 ευρώ δεν προκύπτει από καλύτερη τιμή πώλησης. Προκύπτει από διαφορετικό τρόπο συνεργασίας. Αν η διοίκηση κοιτάζει μόνο τις πωλήσεις, οι δύο πελάτες φαίνονται ισοδύναμοι. Αν κοιτάζει μόνο το μικτό περιθώριο, πάλι δεν ξεχωρίζουν. Η εικόνα αλλάζει στο επόμενο επίπεδο της ανάλυσης.
Η παγίδα της αυθαίρετης κατανομής
Μια αναφορά μπορεί να φαίνεται ακριβής επειδή έχει πολλά δεκαδικά ψηφία και να στηρίζεται σε λάθος παραδοχές. Αν όλο το κόστος υποστήριξης μοιραστεί ανάλογα με τον τζίρο, η πραγματική διαφορά μεταξύ των πελατών εξαφανίζεται. Αν μοιραστεί ανάλογα με τον αριθμό των αιτημάτων, μια απλή ερώτηση μπορεί να εξισωθεί με μια υπόθεση που χρειάστηκε τρεις ώρες.
Πιο χρήσιμο είναι ένα μικρό δείγμα πραγματικών χρόνων και μια καθαρή κατηγοριοποίηση εργασιών. Το κόστος ανά δραστηριότητα πρέπει να αναθεωρείται όταν αλλάζουν ο όγκος, η στελέχωση ή η διαδικασία. Όπου λείπουν στοιχεία, η ανάλυση χρειάζεται εύρος εκτίμησης, όχι μηδενικό κόστος. Η έλλειψη καταγραφής δεν σημαίνει ότι μια υπηρεσία παρέχεται δωρεάν.
Γιατί δεν διώχνεις έναν πελάτη από ένα φύλλο Excel
Το επόμενο ερώτημα είναι ποιο κόστος θα εξαφανιστεί πραγματικά αν σταματήσει η συνεργασία. Αν ο μισθός ενός εργαζομένου και το ενοίκιο της αποθήκης παραμείνουν ίδια, η αφαίρεση του πελάτη δεν δημιουργεί αυτόματα εξοικονόμηση ίση με τα ποσά που του επιμερίστηκαν. Μπορεί απλώς να αφήσει διαθέσιμη δυναμικότητα που πρέπει να αξιοποιηθεί αλλού.
Η διοίκηση χρειάζεται επομένως δύο εικόνες: μία για το πλήρες κόστος εξυπηρέτησης και μία για τα κόστη που αποφεύγονται με μια συγκεκριμένη απόφαση. Χρειάζεται επίσης να εξετάσει την προοπτική της σχέσης. Ένας νέος πελάτης μπορεί προσωρινά να απαιτεί εκπαίδευση και εγκατάσταση. Αυτό διαφέρει από μια ώριμη συνεργασία που παράγει σταθερά έκτακτες εργασίες χωρίς αντίστοιχο έσοδο.
Η διαπραγμάτευση μπορεί να αλλάξει τη διαδικασία
Για τον πελάτη Β του παραδείγματος, μια πρώτη παρέμβαση θα μπορούσε να είναι δύο προγραμματισμένες παραδόσεις την εβδομάδα, κοινή προθεσμία παραγγελιών και σαφής διαδικασία επιστροφών. Αν μειωθούν τα μεταφορικά κατά 2.000 ευρώ και η διαχείριση κατά 1.000 ευρώ, η συνεισφορά αυξάνεται σε 18.000 ευρώ χωρίς αλλαγή στις τιμές προϊόντων. Και αυτό παραμένει υποθετικό σενάριο, που πρέπει να ελεγχθεί στην πράξη.
Αν ο πελάτης χρειάζεται πραγματικά ταχύτερη ή ειδική εξυπηρέτηση, η εμπορική συμφωνία μπορεί να την περιγράφει χωριστά. Έτσι αποσαφηνίζεται τι αγοράζει και τι μπορεί να προσφέρει η επιχείρηση. Μια αόριστη αύξηση τιμών δύσκολα εξηγείται· μια συγκεκριμένη επιλογή μεταξύ τακτικής και έκτακτης παράδοσης μπορεί να συζητηθεί με πραγματικά δεδομένα.
Η ανάλυση αποκτά αξία όταν επιστρέφει στις αποφάσεις: ποια συμφωνία ανανεώνεται, ποια διαδικασία αλλάζει, πού επενδύει η ομάδα πωλήσεων. Ο τζίρος παραμένει σημαντικός. Αλλά η κατάταξη των πελατών χρειάζεται δίπλα του τη συνεισφορά, τον χρόνο που δεσμεύεται και τις συνθήκες πληρωμής. Εκεί αρχίζει να φαίνεται ποια ανάπτυξη αξίζει να επιδιωχθεί.
Η πίστωση χρειάζεται ξεχωριστή μέτρηση
Στο παράδειγμα δεν έχει αφαιρεθεί κόστος χρηματοδότησης των απαιτήσεων. Αν ο ένας πελάτης πληρώνει πολύ αργότερα, αυτή η διάσταση χρειάζεται ξεχωριστή γραμμή, με πραγματικές ημέρες είσπραξης και σαφή παραδοχή κόστους κεφαλαίου. Δεν αρκεί να χρησιμοποιηθεί η συμβατική προθεσμία, αν οι πληρωμές στην πράξη καθυστερούν περισσότερο. Ούτε είναι σωστό να επιβαρυνθεί δεύτερη φορά ένα έξοδο που περιλαμβάνεται ήδη σε άλλη κατηγορία.
Η εμπορική ομάδα μπορεί έτσι να συγκρίνει μια πρόσθετη έκπτωση με μια ταχύτερη εξόφληση. Το αποτέλεσμα δεν είναι ίδιο για κάθε επιχείρηση: εξαρτάται από το κόστος χρηματοδότησης, την πιθανότητα καθυστέρησης και τις εναλλακτικές χρήσεις των χρημάτων. Οι όροι πίστωσης είναι μέρος της οικονομικής συμφωνίας, ακόμη κι όταν δεν εμφανίζονται στην τιμή του προϊόντος.