Ενημερώθηκε:
Το «ρίχνω την τιμή κατά 20%» ακούγεται σαν περιορισμένη παραχώρηση. Η επίδραση στο μικτό κέρδος, όμως, εξαρτάται από το κόστος του προϊόντος. Πριν οριστεί μια έκπτωση, χρειάζεται να υπολογιστεί τι μένει από κάθε πώληση και πόσες επιπλέον πωλήσεις απαιτούνται για να καλυφθεί η διαφορά.
Η πράξη πίσω από την προσφορά
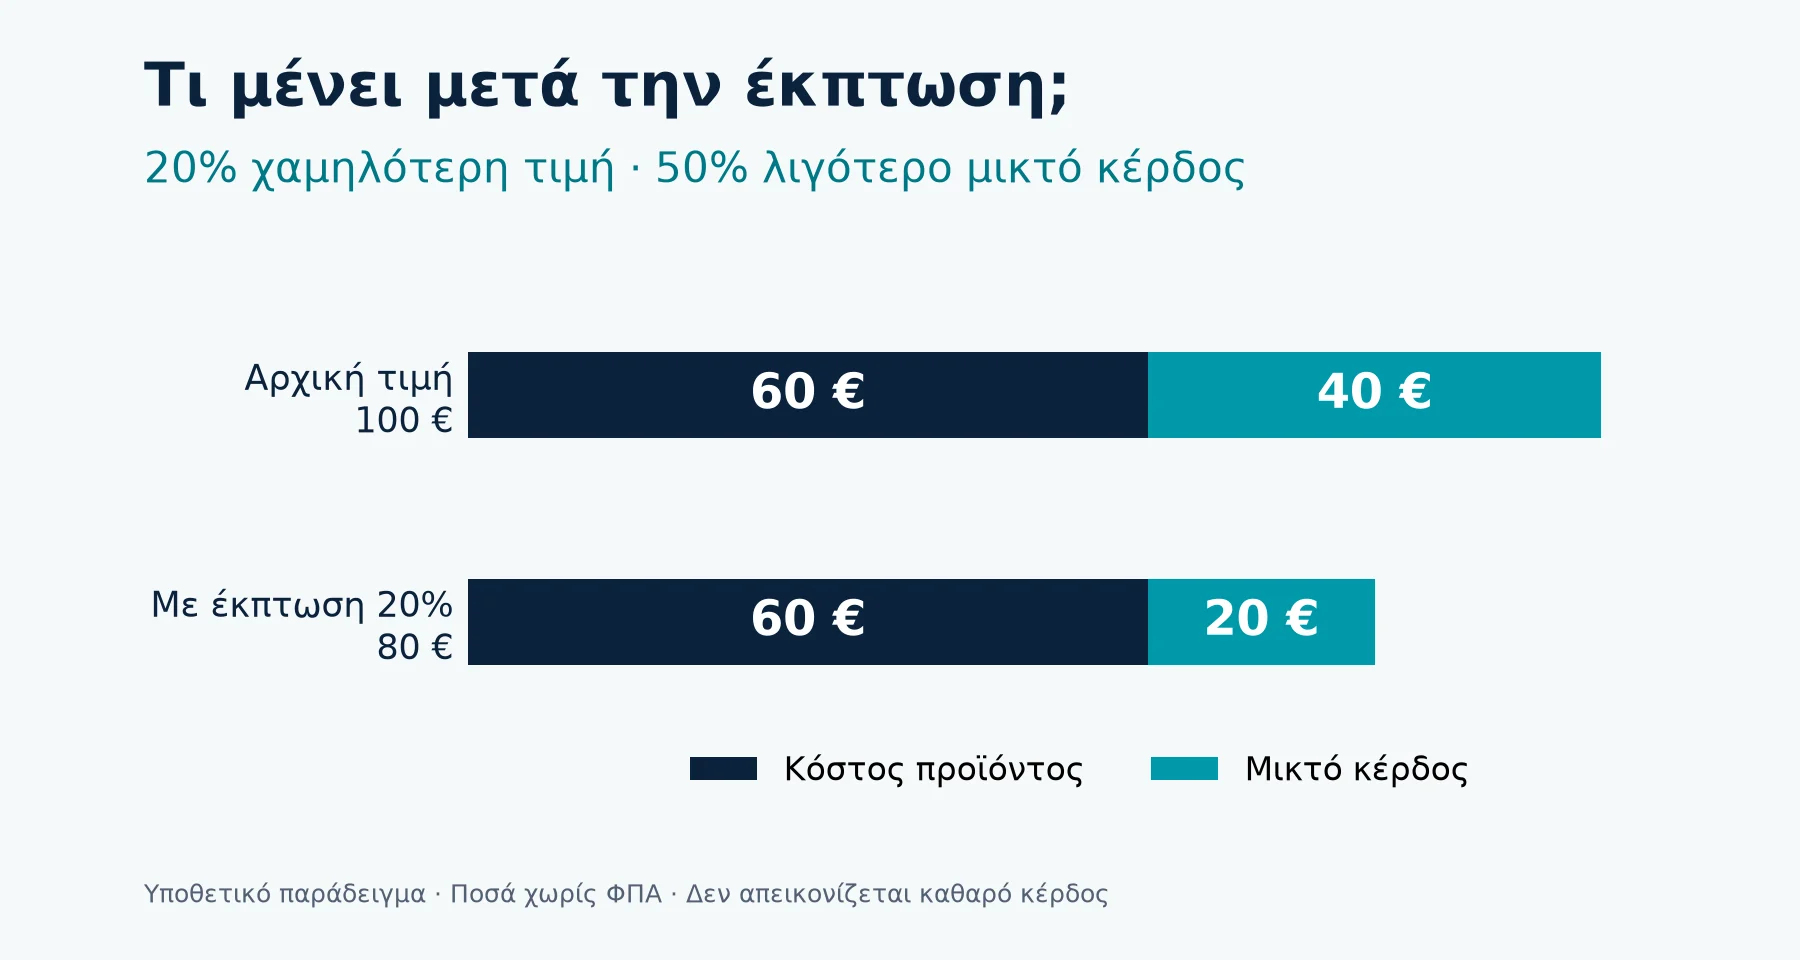
Στο παρακάτω υποθετικό παράδειγμα, ένα προϊόν πωλείται 100 ευρώ χωρίς ΦΠΑ και έχει κόστος πωληθέντος 60 ευρώ. Το μικτό κέρδος είναι 40 ευρώ. Δεν είναι καθαρό κέρδος: από το συνολικό μικτό αποτέλεσμα πρέπει να καλυφθούν και οι υπόλοιπες δαπάνες της επιχείρησης.
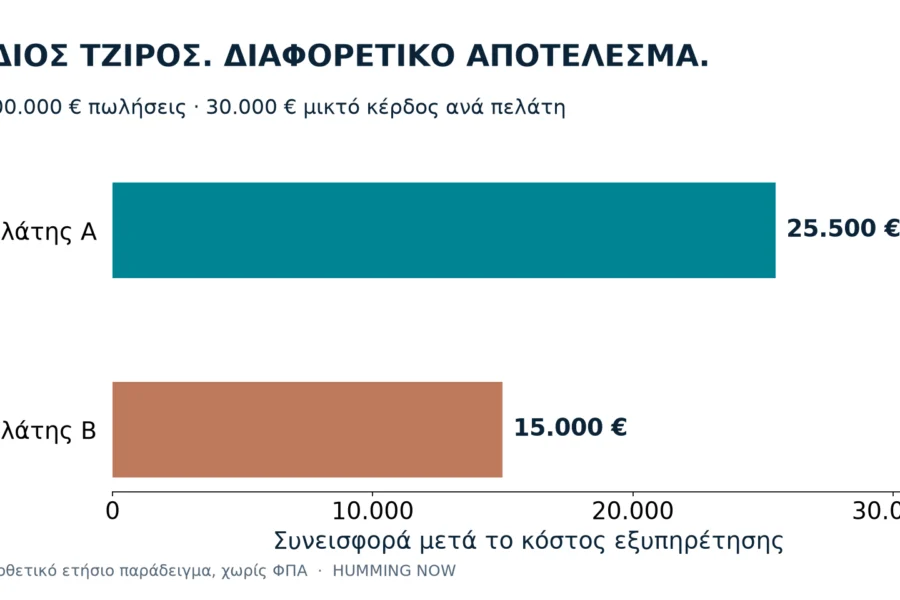
Αν η καθαρή τιμή μειωθεί κατά 20%, γίνεται 80 ευρώ. Με αμετάβλητο κόστος 60 ευρώ, απομένουν 20 ευρώ μικτού κέρδους. Η τιμή έπεσε 20%, αλλά το μικτό κέρδος ανά τεμάχιο μειώθηκε 50%. Για να προκύψει το ίδιο συνολικό μικτό ποσό, χρειάζονται διπλάσια τεμάχια, υπό την προϋπόθεση ότι το κόστος ανά τεμάχιο δεν αλλάζει.
Περιθώριο και προσαύξηση: διαφορετικός παρονομαστής
Στην αρχική τιμή, το μικτό περιθώριο είναι 40 / 100 = 40%. Η προσαύξηση επί του κόστους, γνωστή ως markup, είναι 40 / 60 = περίπου 66,7%. Τα δύο ποσοστά περιγράφουν το ίδιο προϊόν από διαφορετική βάση. Αν χρησιμοποιηθούν σαν να είναι ίδια, η τιμολόγηση μπορεί να καταλήξει χαμηλότερα από τον στόχο.
Για παράδειγμα, προσαύξηση 40% πάνω σε κόστος 60 ευρώ δίνει τιμή 84 ευρώ. Το μικτό περιθώριο τότε είναι 24 / 84, δηλαδή περίπου 28,6%, όχι 40%. Για μικτό περιθώριο 40% με αυτό το κόστος, η καθαρή τιμή πρέπει να είναι 60 / 0,60 = 100 ευρώ.
Τι μένει έξω από τον εύκολο υπολογισμό
Περισσότερες πωλήσεις μπορεί να σημαίνουν περισσότερες προμήθειες πληρωμών, συσκευασίες, αποστολές ή εργασία. Επομένως, ο διπλασιασμός των τεμαχίων στο παράδειγμα δεν εγγυάται ίδιο καθαρό αποτέλεσμα. Χρειάζεται επίσης να ξεχωρίζει η χρέωση μεταφορικών στον πελάτη από το πραγματικό κόστος μεταφοράς.
Ο οδηγός τιμολόγησης του business.gov.au συνιστά να εξετάζονται το κόστος, η αξία για τον πελάτη και η αγορά, αντί να αντιγράφεται απλώς η τιμή του ανταγωνιστή. Μια έκπτωση μπορεί να εξυπηρετεί συγκεκριμένο σκοπό, όπως τη μείωση αποθέματος. Ο σκοπός, όμως, χρειάζεται δικό του υπολογισμό.
Πριν δημοσιευθεί η προσφορά, αξίζει να υπάρχει γραπτώς η αρχική καθαρή τιμή, η νέα τιμή, το κόστος και το επιθυμητό αποτέλεσμα. Έτσι η συζήτηση περνά από το «θα φέρει κίνηση» στο ουσιαστικότερο: τι πρέπει να συμβεί για να αξίζει οικονομικά αυτή η κίνηση;