Ένα σπίτι μπορεί να κοστίζει επτά ή οκτώ ετήσια εισοδήματα. Αυτό όμως δεν σημαίνει ότι ένα νοικοκυριό μπορεί να το αγοράσει αποταμιεύοντας για επτά ή οκτώ χρόνια. Στο μεταξύ πρέπει να πληρώνει ενοίκιο, λογαριασμούς, τρόφιμα και μετακινήσεις. Η απόσταση ανάμεσα σε αυτές τις δύο μετρήσεις εξηγεί ένα σημαντικό μέρος της δυσκολίας πρόσβασης στη στέγη.
Για να καταλάβουμε αν η αγορά κατοικίας είναι προσιτή, χρειάζεται να διαβάσουμε μαζί τρεις διαφορετικούς αριθμούς: την τιμή του συγκεκριμένου ακινήτου, το διαθέσιμο εισόδημα του νοικοκυριού και το ποσό που μπορεί πράγματι να περισσεύει κάθε μήνα. Κανένας από αυτούς δεν αρκεί μόνος του.
Οι τιμές εξακολουθούν να ανεβαίνουν — με διαφορετικό ρυθμό ανά περιοχή
Σύμφωνα με την Τράπεζα της Ελλάδος, οι ονομαστικές τιμές διαμερισμάτων αυξήθηκαν κατά 5,5% στο β΄ τρίμηνο του 2026 έναντι του αντίστοιχου τριμήνου του 2025. Τα στοιχεία είναι προσωρινά. Η μεταβολή ήταν 5,0% στην Αθήνα, 4,7% στη Θεσσαλονίκη, 5,4% στις άλλες μεγάλες πόλεις και 7,1% στις λοιπές περιοχές.
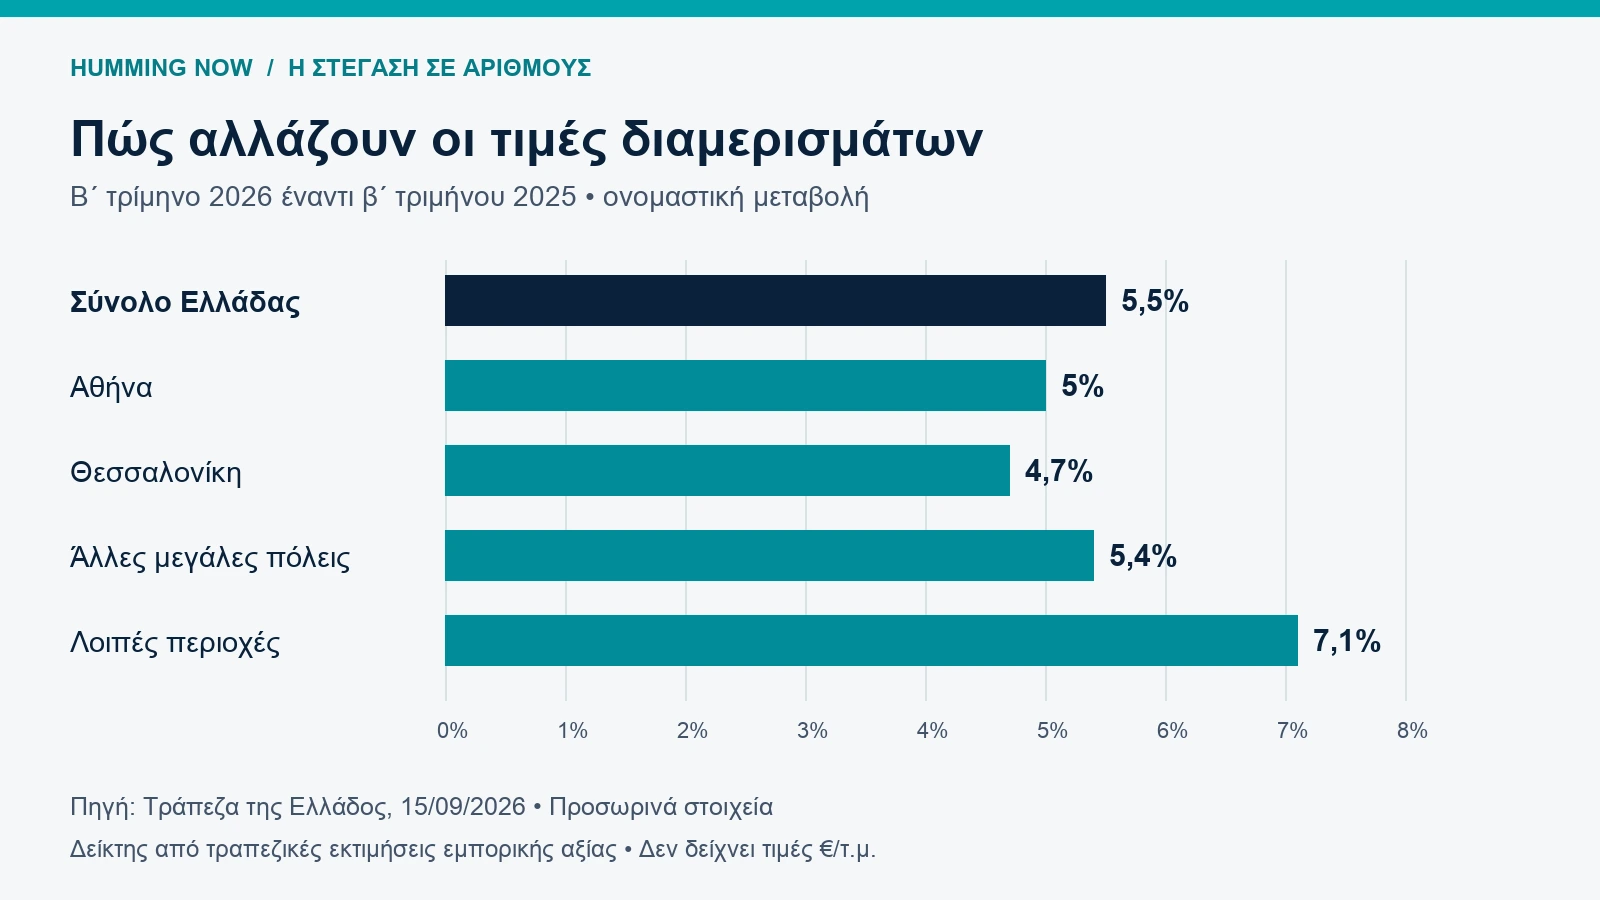
Ο δείκτης στηρίζεται σε εκτιμήσεις εμπορικής αξίας που αναγγέλλουν οι τράπεζες. Δεν αποτελεί μέσο όρο ζητούμενων τιμών αγγελιών ούτε κατάλογο τελικών τιμημάτων όλων των συναλλαγών. Επίσης, μια ποσοστιαία μεταβολή δεν μας λέει πόσα ευρώ κοστίζει το τετραγωνικό σε μια συγκεκριμένη γειτονιά.
Η διάκριση έχει σημασία: περιοχή με μεγαλύτερη αύξηση δεν είναι κατ’ ανάγκη ακριβότερη σε απόλυτες τιμές. Και ο εθνικός μέσος όρος δεν περιγράφει εξίσου ένα παλιό διαμέρισμα που χρειάζεται ανακαίνιση και ένα νεόδμητο κοντά σε σταθμό μετρό.
Τι σημαίνουν «7,5 χρόνια εισοδήματος»
Ας χρησιμοποιήσουμε ένα καθαρά υποθετικό παράδειγμα, όχι εκτίμηση για το μέσο ελληνικό σπίτι. Ένα ακίνητο κοστίζει 180.000 ευρώ και ένα νοικοκυριό διαθέτει ετήσιο καθαρό εισόδημα 24.000 ευρώ. Η διαίρεση 180.000 ÷ 24.000 δίνει 7,5.
Αυτός είναι ένας λόγος τιμής προς εισόδημα. Περιγράφει το μέγεθος της αγοράς σε σχέση με τους ετήσιους πόρους του συγκεκριμένου νοικοκυριού. Δεν υπολογίζει τόκους, έξοδα αγοράς, επισκευές ή τις καθημερινές δαπάνες του. Κυρίως, δεν υποθέτει ρεαλιστικά ότι μπορεί να διαθέσει ολόκληρο το εισόδημά του για το σπίτι.
Αν το ίδιο νοικοκυριό αποταμιεύει 300 ευρώ τον μήνα, συγκεντρώνει 3.600 ευρώ τον χρόνο. Για ένα υποθετικό αρχικό κεφάλαιο 36.000 ευρώ θα χρειαζόταν δέκα χρόνια, ξεκινώντας από το μηδέν. Ο υπολογισμός κρατά σταθερές τιμές και αποταμίευση, χωρίς αποδόσεις ή έκτακτες δαπάνες. Το ποσό των 36.000 ευρώ επιλέγεται για το παράδειγμα· δεν αποτελεί καθολική τραπεζική απαίτηση.
| Υπολογισμός | Αποτέλεσμα | Τι δείχνει |
|---|---|---|
| 180.000 € ÷ 24.000 € | 7,5 ετήσια εισοδήματα | Σχέση τιμής κατοικίας και εισοδήματος |
| 300 € × 12 | 3.600 € τον χρόνο | Υποθετική ετήσια αποταμίευση |
| 36.000 € ÷ 3.600 € | 10 χρόνια | Χρόνος συγκέντρωσης αρχικού κεφαλαίου με σταθερές παραδοχές |
Η στέγη πιέζει και πριν από την αγορά
Η Eurostat, στην έκδοση Housing in Europe 2025, αναφέρει ότι το 2024 το μέσο μερίδιο του διαθέσιμου εισοδήματος που κατευθυνόταν στο κόστος στέγασης ήταν 36% στην Ελλάδα, έναντι 19% στην ΕΕ. Πρόκειται για στοιχεία του 2024, όχι για μέτρηση του 2026, και για διαφορετικό δείκτη από τη σχέση τιμής αγοράς προς εισόδημα.
Ο μέσος όρος δεν σημαίνει ότι κάθε ελληνικό νοικοκυριό δαπανά ακριβώς το ίδιο ποσοστό. Ένας ενοικιαστής που προσπαθεί να συγκεντρώσει αρχικό κεφάλαιο βρίσκεται σε διαφορετική θέση από κάποιον που μένει σε οικογενειακή κατοικία χωρίς ενοίκιο. Ακόμη και με ίδιο εισόδημα, η δυνατότητα αποταμίευσής τους μπορεί να διαφέρει σημαντικά.
Γι’ αυτό η γενική οικονομική ανάπτυξη δεν αρκεί για να περιγράψει την προσωπική εμπειρία της στέγασης. Σχετική είναι και η διάκριση που εξετάζουμε στο άρθρο πότε η ανάπτυξη φαίνεται στο εισόδημά μας: το μέγεθος της οικονομίας και οι πόροι ενός νοικοκυριού δεν είναι η ίδια μέτρηση.
Η δόση απαντά σε άλλη ερώτηση
Το στεγαστικό δάνειο επιτρέπει να κατανεμηθεί η πληρωμή στον χρόνο, αλλά δημιουργεί μια νέα υποχρέωση. Η οικονομική δυνατότητα δεν κρίνεται μόνο από το αν συγκεντρώθηκε το αρχικό κεφάλαιο. Κρίνεται και από το τι μένει μετά τη δόση και τις υπόλοιπες αναγκαίες δαπάνες.
Μεγαλύτερη διάρκεια αποπληρωμής μπορεί να μειώνει τη μηνιαία δόση για το ίδιο κεφάλαιο και επιτόκιο, ενώ αυξάνει τους συνολικούς τόκους. Η σχέση αυτή αναλύεται με αριθμούς στον οδηγό μας για στεγαστικό 150.000 ευρώ, διάρκεια και κόστος τόκων. Η μικρότερη δόση, επομένως, δεν ταυτίζεται αυτομάτως με φθηνότερη χρηματοδότηση.
Στον προσωπικό προϋπολογισμό χρειάζεται επίσης χώρος για συντήρηση, ασφάλιση, φορολογικές επιβαρύνσεις και πιθανές επισκευές. Ένα σπίτι με χαμηλότερο τίμημα μπορεί να απαιτεί μεγαλύτερη αρχική δαπάνη ανακαίνισης. Η τιμή της αγγελίας είναι η αρχή της σύγκρισης.
Πώς διαβάζουμε έναν ισχυρισμό για «χρόνια μισθών»
Πριν συγκρίνουμε δύο αριθμούς, χρειάζεται να ξέρουμε τι ακριβώς διαιρέθηκε με τι. Χρησιμοποιείται εισόδημα ενός εργαζομένου ή ολόκληρου νοικοκυριού; Είναι καθαρό ή μικτό; Η κατοικία έχει σταθερό μέγεθος; Οι τιμές αφορούν την ίδια περιοχή και περίοδο; Πρόκειται για ζητούμενες τιμές, τραπεζικές εκτιμήσεις ή πραγματοποιημένες πωλήσεις;
Χωρίς κοινές παραδοχές, ένας εντυπωσιακός αριθμός μπορεί να συγκρίνει διαφορετικά πράγματα. Για τον ίδιο λόγο, εδώ δεν παρουσιάζουμε έναν αυθαίρετο ενιαίο αριθμό «χρόνων εισοδήματος για την Ελλάδα». Οι επίσημες μεταβολές τιμών και το υποθετικό παράδειγμα έχουν διαφορετικό ρόλο και παραμένουν διακριτά.
Το χρήσιμο ερώτημα είναι διπλό: πόσο μεγάλη είναι η αγορά σε σχέση με το εισόδημα και πόσο χώρο αφήνει ο πραγματικός προϋπολογισμός για να πραγματοποιηθεί. Η προσιτή στέγη βρίσκεται στη συνάντηση αυτών των δύο, όχι σε έναν τίτλο με έναν μόνο αριθμό.
Πηγές και μεθοδολογία
- Τράπεζα της Ελλάδος: Δείκτες τιμών οικιστικών ακινήτων, β΄ τρίμηνο 2026, ανακοίνωση 15 Σεπτεμβρίου 2026. Προσωρινές ονομαστικές ετήσιες μεταβολές διαμερισμάτων. Το γράφημα αποδίδει τα στοιχεία της ανακοίνωσης με άξονα από το μηδέν.
- Eurostat: Housing in Europe — 2025 edition, ενότητα προσιτότητας στέγασης, στοιχεία 2024. Οι περίοδοι αναφοράς διαφέρουν και δεν συνδυάζονται σε νέο στατιστικό δείκτη.
Έλεγχος πηγών: 29 Οκτωβρίου 2026. Γράφημα και αριθμητικά παραδείγματα: HUMMING NOW. Τα υποθετικά ποσά δεν αποτελούν τιμές αγοράς, τραπεζική προσφορά ή εξατομικευμένη χρηματοοικονομική σύσταση.