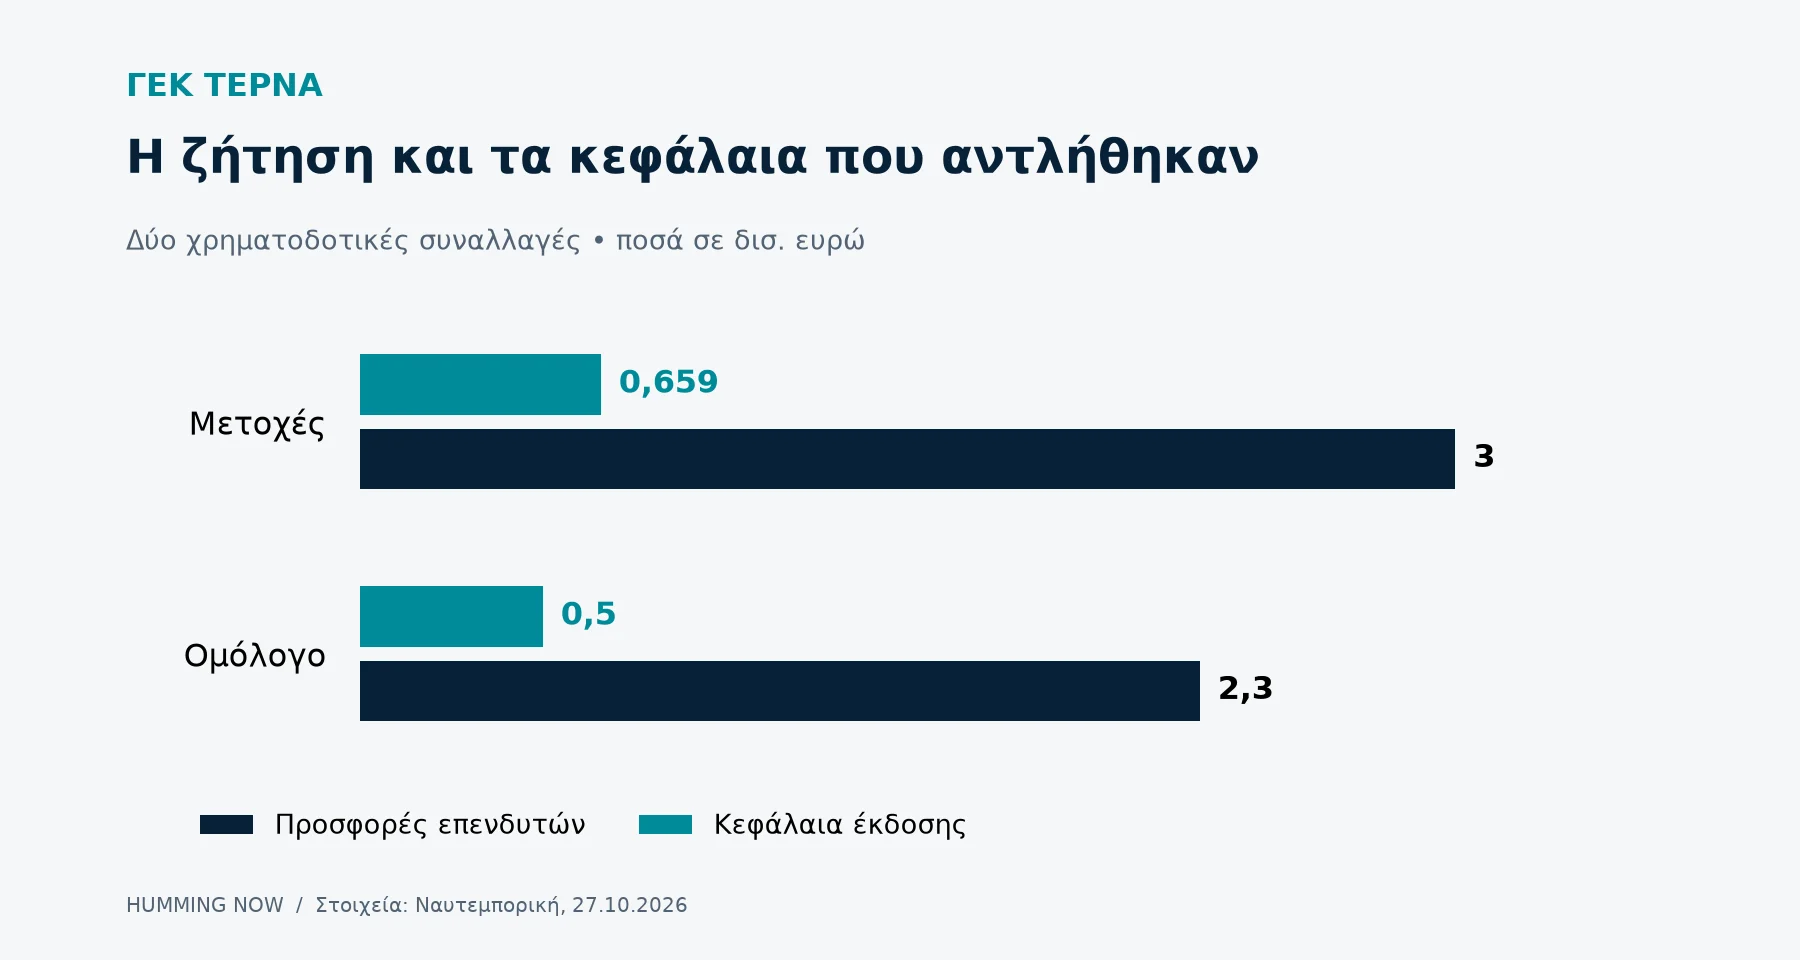
Η ΓΕΚ ΤΕΡΝΑ προσέλκυσε προσφορές επενδυτών συνολικού ύψους 5,3 δισ. ευρώ σε δύο χρηματοδοτικές συναλλαγές. Το ποσό περιγράφει τη ζήτηση για τους τίτλους της. Τα κεφάλαια που αντλήθηκαν είναι 1,159 δισ. ευρώ — μια διάκριση ουσιαστική για την ανάγνωση της εταιρικής είδησης.
Σύμφωνα με το ρεπορτάζ της Ναυτεμπορικής της 27ης Οκτωβρίου, η αύξηση μετοχικού κεφαλαίου του Ιουλίου, ύψους 659 εκατ. ευρώ, συγκέντρωσε προσφορές περίπου 3 δισ. ευρώ. Η έκδοση ομολόγου 500 εκατ. ευρώ προσέλκυσε ζήτηση 2,3 δισ. ευρώ, καλύπτοντας το ζητούμενο ποσό 4,6 φορές.
Δύο αγορές, διαφορετική σχέση με τον όμιλο
Η προσέλευση και στις δύο συναλλαγές έχει ενδιαφέρον επειδή οι μέτοχοι και οι ομολογιούχοι αναλαμβάνουν διαφορετικό κίνδυνο. Ο μέτοχος συμμετέχει στην εταιρεία και στην πιθανή αύξηση της αξίας της. Ο ομολογιούχος χρηματοδοτεί την εταιρεία με απαίτηση εξυπηρέτησης και επιστροφής του δανεισμού, σύμφωνα με τους όρους του τίτλου.
Η μεγάλη υπερκάλυψη δείχνει ενδιαφέρον με τους συγκεκριμένους όρους της έκδοσης. Δεν αποτελεί εγγύηση μελλοντικών αποδόσεων, ούτε σημαίνει ότι όλο το ποσό των προσφορών μπήκε στο ταμείο. Για να αξιολογηθεί η χρηματοδότηση χρειάζονται επίσης το κόστος, η διάρκεια και οι υποχρεώσεις που τη συνοδεύουν.
Οι παραχωρήσεις στο κέντρο της κερδοφορίας
Το επιχειρηματικό υπόβαθρο φαίνεται στην επίσημη ανακοίνωση αποτελεσμάτων πρώτου εξαμήνου, που δημοσιεύθηκε στις 15 Σεπτεμβρίου 2026. Ο όμιλος ανακοίνωσε έσοδα 2,102 δισ. ευρώ περίπου, προσαρμοσμένα EBITDA 356,3 εκατ. ευρώ και προσαρμοσμένα καθαρά κέρδη μετόχων 83,4 εκατ. ευρώ.
Οι παραχωρήσεις συνεισέφεραν το 63% των προσαρμοσμένων EBITDA. Στην ίδια ανακοίνωση, η εταιρεία αποδίδει την ενίσχυση του τομέα, μεταξύ άλλων, στην κίνηση των αυτοκινητοδρόμων, στις συμβατικές αναπροσαρμογές και στην ενσωμάτωση της Εγνατίας Οδού. Πρόκειται για στοιχεία του εξαμήνου, όχι για αποτελέσματα ολόκληρου του 2026.
Το επόμενο τεστ είναι η αξιοποίηση των κεφαλαίων
Η δική μας ανάγνωση είναι ότι το ουσιαστικό ερώτημα μετακινείται πλέον από την πρόσβαση στη χρηματοδότηση στην ποιότητα των επενδύσεων. Για έναν όμιλο υποδομών, η απόδοση ενός νέου έργου εξαρτάται από το τίμημα εισόδου, τις ανάγκες κατασκευής και συντήρησης, τον χρόνο έναρξης εσόδων και τους κινδύνους της σύμβασης.
Ένα μεγάλο χαρτοφυλάκιο μπορεί να προσφέρει διάρκεια εσόδων, αλλά απαιτεί και πειθαρχία στην κατανομή κεφαλαίων. Η αγορά ενός έργου σε υψηλή τιμή μπορεί να περιορίσει την τελική απόδοση ακόμη κι όταν η λειτουργία του εξελίσσεται ομαλά. Αντίστοιχα, καθυστερήσεις στην ολοκλήρωση μπορούν να μεταθέσουν τις εισπράξεις χωρίς να μεταθέτουν όλες τις δαπάνες.
Γι’ αυτό, οι επόμενες εταιρικές ανακοινώσεις θα έχουν μεγαλύτερη σημασία όταν συνδέουν συγκεκριμένες επενδύσεις με χρονοδιάγραμμα, χρηματοδοτική δομή και αναμενόμενες ταμειακές ροές. Οι προσφορές των επενδυτών είναι ένα ισχυρό σήμα ενδιαφέροντος. Η επιχειρηματική επίδοση θα κριθεί από το τι θα παραχθεί με τα κεφάλαια που πράγματι αντλήθηκαν.